Domain staplerfahrer24.de kaufen?
Wir ziehen mit dem Projekt
staplerfahrer24.de um.
Sind Sie am Kauf der Domain
staplerfahrer24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain staplerfahrer24.de kaufen?
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **

Ähnliche Suchbegriffe für Erlös
Top-Angebote
Produkte zum Begriff Erlös:
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
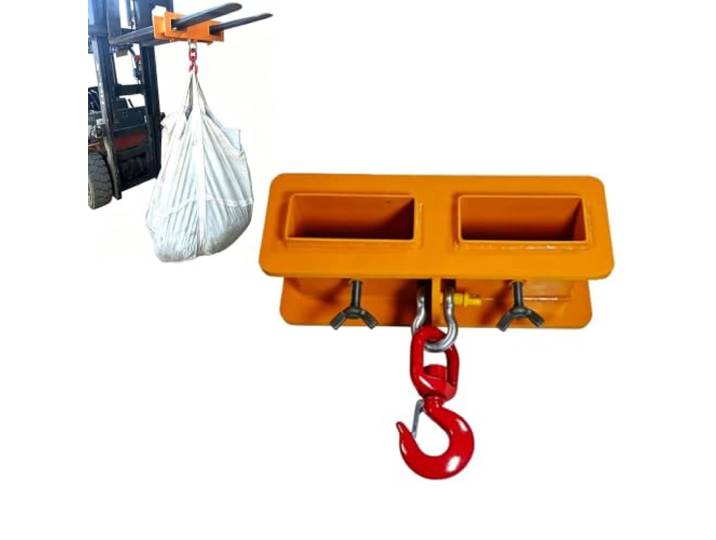
Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(3000kg)Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(3000kg). Montage ohne Gabelstapler: Die Gabeln des Gabelstaplers werden zur Montage durch den gelben Rahmen an der Oberseite des Gabelstapler-Hebehakens geführt. Ein verstellbarer Drehknopf an der Unterseite des gelben Rahmens fixiert den Gabelstapler-Haken sicher am Gabelstaplerarm und verhindert so ein Verrutschen oder Ablösen. Die Montage ist schnell und einfach und erfordert keine Modifikationen am Gabelstapler. Ein Standard-Gabelstapler kann so in einen Mobilkran für integrierte Hebe-, Handhabungs- und Stapelvorgänge umgerüstet werden. Hochbelastbare Konstruktion aus legiertem Stahl: Der robuste Gabelstapler-Hebehaken ist aus verstärktem legiertem Stahl gefertigt und hat eine Tragfähigkeit von 2/3 Tonnen. Er erfüllt die Hebeanforderungen der meisten Big Bags (FIBC-Säcke/Tonnen-Säcke). 360° drehbarer Sicherheitshaken: Das Gabelstapler-Anbaugerät ist um 360° drehbar und ermöglicht so eine einfache Einstellung des Hebewinkels. Der Haken ist mit einer Sicherheitsverriegelung ausgestattet, um ein versehentliches Abrutschen beim Anheben zu verhindern. Er ist mit Fasshebevorrichtungen, Klemmen und Hebebändern für Big Bags kompatibel und bietet so vielfältige Einsatzmöglichkeiten und eine optimierte Geräteauslastung. Er steigert die Transporteffizienz erheblich: Gabelstaplerhaken-Zubehör trägt maßgeblich zur Effizienzsteigerung beim Heben und Umschlagen von Gütern bei und reduziert Sicherheitsrisiken. Die Installation ist einfach: Die Gabeln werden direkt in die Hebevorrichtung eingesetzt und fixiert. Spezialwerkzeug ist nicht erforderlich, und die Montage kann von einer einzelnen Person durchgeführt werden. Breites Anwendungsspektrum: Dieser automatische Haken eignet sich zum Entladen von Big Bags sowie zum Heben und Umschlagen von Gütern in Logistiklagern, Werkstätten und Hafenterminals. Er kann gebündelte Güter und Fassware in Lagerhallen heben und ist besonders geeignet für Güter, die mit Gabelstaplergabeln nur schwer direkt erreichbar sind. Farbe:One Color416,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
-
Wie kann man den Erlös eines Unternehmens maximieren? Welche Strategien können angewendet werden, um den Erlös zu steigern?
Man kann den Erlös eines Unternehmens maximieren, indem man die Preise erhöht, die Produktivität steigert und neue Märkte erschließt. Strategien wie Marketingkampagnen, Produktinnovationen und effizientere Prozesse können dabei helfen, den Umsatz zu steigern und somit den Gesamterlös zu maximieren. Es ist wichtig, kontinuierlich die Marktentwicklung zu beobachten und flexibel auf Veränderungen zu reagieren, um langfristig erfolgreich zu sein. **
-
Was ist der Preis bei maximalem Erlös?
Der Preis bei maximalem Erlös wird durch die Nachfrage und das Angebot bestimmt. Er liegt dort, wo die Nachfragekurve und die Angebotskurve sich schneiden. An diesem Punkt ist die Menge, die nachgefragt wird, am höchsten und der Erlös für den Verkäufer maximal. **
-
Wer kassiert den Erlös von der Bibel?
Der Erlös von Bibelverkäufen geht in der Regel an den Verlag oder den Herausgeber der Bibel. Bei religiösen Organisationen oder Kirchen können die Einnahmen auch für gemeinnützige Zwecke verwendet werden. Es gibt jedoch auch gemeinnützige Organisationen, die Bibeln kostenlos oder zu einem reduzierten Preis verteilen. **

Was ist der Erlös in der BWL?
Der Erlös in der BWL bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Er wird berechnet, indem der Verkaufspreis pro Einheit mit der Anzahl der verkauften Einheiten multipliziert wird. Der Erlös ist eine wichtige Kennzahl, um die Umsatzentwicklung eines Unternehmens zu analysieren. **
Was sind die Kosten-, Erlös- und Gewinnfunktionen?
Die Kostenfunktion beschreibt die Kosten, die ein Unternehmen hat, um seine Produkte herzustellen und zu verkaufen. Die Erlösfunktion gibt an, wie viel Umsatz das Unternehmen mit dem Verkauf seiner Produkte erzielt. Die Gewinnfunktion ist die Differenz zwischen den Erlösen und den Kosten und gibt somit den Gewinn des Unternehmens an. **
Top-Angebote
Produkte zum Begriff Erlös:
-
Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus, Fachbücher von Winfried ZappKLEE-Rechnung anwendungsorientiert erläutert. Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schliessen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fagus Gabelstapler Holzspielzeug Nutzfahrzeug Lagerhaltung 29 cmFagus Gabelstapler Holzspielzeug Nutzfahrzeug 29 cm Dieser Gabelstapler aus Holz ist ein unverzichtbares Hilfsmittel für jedes Lager, da er die Ladung mühelos aufnimmt und zu jedem Zielort bringt. Das Fahrzeug ist mit einer lenkbaren Funktion ausgestattet, die eine präzise Steuerung ermöglicht. Die Ladegabel lässt sich durch eine praktische Kurbel stufenlos in der Höhe verstellen, um verschiedenste Lasten sicher und effizient zu transportieren. Im Lieferumfang enthalten sind zwei detailgetreue Fahrerfiguren in den Farben Rot und Blau sowie eine Europalette, die perfekt zum Stapeln und Transportieren von Waren genutzt werden kann. Ideal für kleine Modellbau-Enthusiasten oder als hochwertiges Spielzeug für Kinder, bietet dieser Gabelstapler sowohl Spaß als auch Funktionalität. Eigenschaften ; lenkbar ; 1 Europalette ; 2 Püppchen ; Länge 29 cm87,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
-
Wie kann man den Erlös eines Unternehmens maximieren? Welche Strategien können angewendet werden, um den Erlös zu steigern?
Man kann den Erlös eines Unternehmens maximieren, indem man die Preise erhöht, die Produktivität steigert und neue Märkte erschließt. Strategien wie Marketingkampagnen, Produktinnovationen und effizientere Prozesse können dabei helfen, den Umsatz zu steigern und somit den Gesamterlös zu maximieren. Es ist wichtig, kontinuierlich die Marktentwicklung zu beobachten und flexibel auf Veränderungen zu reagieren, um langfristig erfolgreich zu sein. **
Ähnliche Suchbegriffe für Erlös
-
Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(3000kg)Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(3000kg). Montage ohne Gabelstapler: Die Gabeln des Gabelstaplers werden zur Montage durch den gelben Rahmen an der Oberseite des Gabelstapler-Hebehakens geführt. Ein verstellbarer Drehknopf an der Unterseite des gelben Rahmens fixiert den Gabelstapler-Haken sicher am Gabelstaplerarm und verhindert so ein Verrutschen oder Ablösen. Die Montage ist schnell und einfach und erfordert keine Modifikationen am Gabelstapler. Ein Standard-Gabelstapler kann so in einen Mobilkran für integrierte Hebe-, Handhabungs- und Stapelvorgänge umgerüstet werden. Hochbelastbare Konstruktion aus legiertem Stahl: Der robuste Gabelstapler-Hebehaken ist aus verstärktem legiertem Stahl gefertigt und hat eine Tragfähigkeit von 2/3 Tonnen. Er erfüllt die Hebeanforderungen der meisten Big Bags (FIBC-Säcke/Tonnen-Säcke). 360° drehbarer Sicherheitshaken: Das Gabelstapler-Anbaugerät ist um 360° drehbar und ermöglicht so eine einfache Einstellung des Hebewinkels. Der Haken ist mit einer Sicherheitsverriegelung ausgestattet, um ein versehentliches Abrutschen beim Anheben zu verhindern. Er ist mit Fasshebevorrichtungen, Klemmen und Hebebändern für Big Bags kompatibel und bietet so vielfältige Einsatzmöglichkeiten und eine optimierte Geräteauslastung. Er steigert die Transporteffizienz erheblich: Gabelstaplerhaken-Zubehör trägt maßgeblich zur Effizienzsteigerung beim Heben und Umschlagen von Gütern bei und reduziert Sicherheitsrisiken. Die Installation ist einfach: Die Gabeln werden direkt in die Hebevorrichtung eingesetzt und fixiert. Spezialwerkzeug ist nicht erforderlich, und die Montage kann von einer einzelnen Person durchgeführt werden. Breites Anwendungsspektrum: Dieser automatische Haken eignet sich zum Entladen von Big Bags sowie zum Heben und Umschlagen von Gütern in Logistiklagern, Werkstätten und Hafenterminals. Er kann gebündelte Güter und Fassware in Lagerhallen heben und ist besonders geeignet für Güter, die mit Gabelstaplergabeln nur schwer direkt erreichbar sind. Farbe:One Color416,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(2000kg)Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(2000kg). Montage ohne Gabelstapler: Die Gabeln des Gabelstaplers werden zur Montage durch den gelben Rahmen an der Oberseite des Gabelstapler-Hebehakens geführt. Ein verstellbarer Drehknopf an der Unterseite des gelben Rahmens fixiert den Gabelstapler-Haken sicher am Gabelstaplerarm und verhindert so ein Verrutschen oder Ablösen. Die Montage ist schnell und einfach und erfordert keine Modifikationen am Gabelstapler. Ein Standard-Gabelstapler kann so in einen Mobilkran für integrierte Hebe-, Handhabungs- und Stapelvorgänge umgerüstet werden. Hochbelastbare Konstruktion aus legiertem Stahl: Der robuste Gabelstapler-Hebehaken ist aus verstärktem legiertem Stahl gefertigt und hat eine Tragfähigkeit von 2/3 Tonnen. Er erfüllt die Hebeanforderungen der meisten Big Bags (FIBC-Säcke/Tonnen-Säcke). 360° drehbarer Sicherheitshaken: Das Gabelstapler-Anbaugerät ist um 360° drehbar und ermöglicht so eine einfache Einstellung des Hebewinkels. Der Haken ist mit einer Sicherheitsverriegelung ausgestattet, um ein versehentliches Abrutschen beim Anheben zu verhindern. Er ist mit Fasshebevorrichtungen, Klemmen und Hebebändern für Big Bags kompatibel und bietet so vielfältige Einsatzmöglichkeiten und eine optimierte Geräteauslastung. Er steigert die Transporteffizienz erheblich: Gabelstaplerhaken-Zubehör trägt maßgeblich zur Effizienzsteigerung beim Heben und Umschlagen von Gütern bei und reduziert Sicherheitsrisiken. Die Installation ist einfach: Die Gabeln werden direkt in die Hebevorrichtung eingesetzt und fixiert. Spezialwerkzeug ist nicht erforderlich, und die Montage kann von einer einzelnen Person durchgeführt werden. Breites Anwendungsspektrum: Dieser automatische Haken eignet sich zum Entladen von Big Bags sowie zum Heben und Umschlagen von Gütern in Logistiklagern, Werkstätten und Hafenterminals. Er kann gebündelte Güter und Fassware in Lagerhallen heben und ist besonders geeignet für Güter, die mit Gabelstaplergabeln nur schwer direkt erreichbar sind. Farbe:One Color342,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Preis bei maximalem Erlös?
Der Preis bei maximalem Erlös wird durch die Nachfrage und das Angebot bestimmt. Er liegt dort, wo die Nachfragekurve und die Angebotskurve sich schneiden. An diesem Punkt ist die Menge, die nachgefragt wird, am höchsten und der Erlös für den Verkäufer maximal. **
-
Wer kassiert den Erlös von der Bibel?
Der Erlös von Bibelverkäufen geht in der Regel an den Verlag oder den Herausgeber der Bibel. Bei religiösen Organisationen oder Kirchen können die Einnahmen auch für gemeinnützige Zwecke verwendet werden. Es gibt jedoch auch gemeinnützige Organisationen, die Bibeln kostenlos oder zu einem reduzierten Preis verteilen. **
-
Was ist der Erlös in der BWL?
Der Erlös in der BWL bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Er wird berechnet, indem der Verkaufspreis pro Einheit mit der Anzahl der verkauften Einheiten multipliziert wird. Der Erlös ist eine wichtige Kennzahl, um die Umsatzentwicklung eines Unternehmens zu analysieren. **
-
Was sind die Kosten-, Erlös- und Gewinnfunktionen?
Die Kostenfunktion beschreibt die Kosten, die ein Unternehmen hat, um seine Produkte herzustellen und zu verkaufen. Die Erlösfunktion gibt an, wie viel Umsatz das Unternehmen mit dem Verkauf seiner Produkte erzielt. Die Gewinnfunktion ist die Differenz zwischen den Erlösen und den Kosten und gibt somit den Gewinn des Unternehmens an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.